Estudiar
Busco un tema
Un concepto, un tema o un apartado. Se reúne todo lo que hay de él en los apuntes digitalizados, las páginas originales, los ejercicios y la información de la PAU.
- 4
- apartados
- 4
- páginas digitales
- 4
- originales
- 1
- ejercicios
- 16
- fichas de repaso
01 · Leer
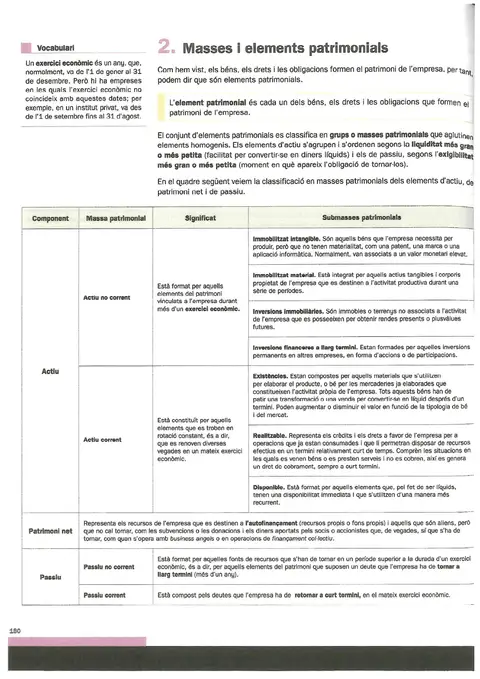
- 01Masses i elements patrimonials: classificació en masses patrimonialsVocabulari Exercici econòmic: és un any, que, normalment, va de l'1 de gener al 31 de desembre. Però hi ha empreses en les quals l'exercici econòmic no coincideix amb aquestes dates; per exemple, en…Funcionament de l'Empresa i Models de Negoci · Classificació en masses patrimonials
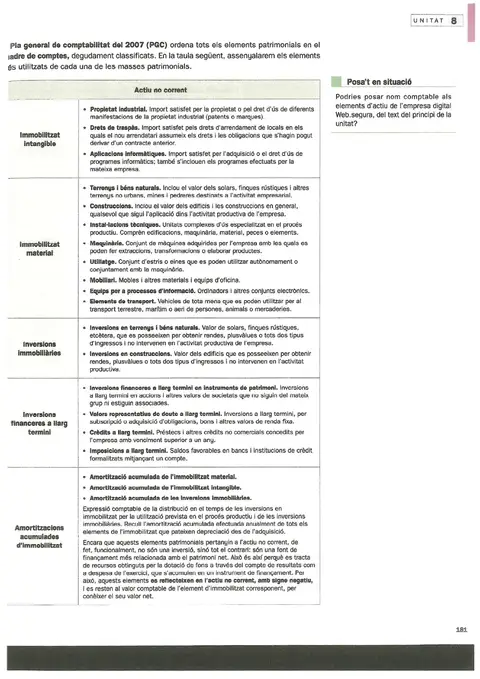
- 02Masses i elements patrimonials: quadre de comptes (actiu no corrent)Pla general de comptabilitat del 2007 (PGC) ordena tots els elements patrimonials en el quadre de comptes, degudament classificats. En la taula següent, assenyalarem els elements més utilitzats de ca…Funcionament de l'Empresa i Models de Negoci · Quadre de comptes: actiu no corrent
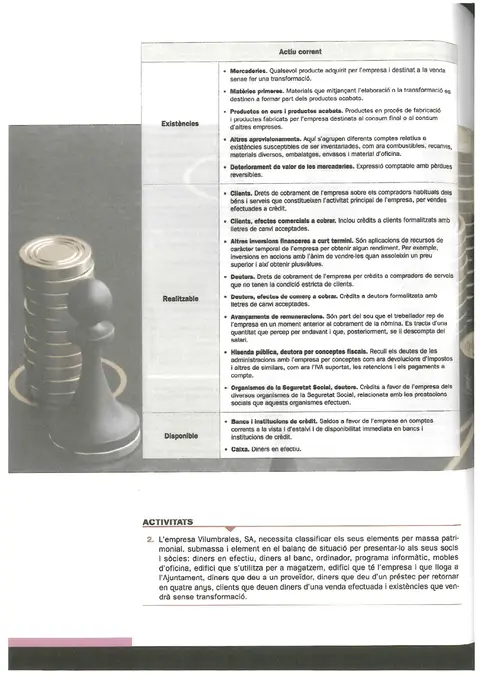
- 03Masses i elements patrimonials: quadre de comptes (actiu corrent)Existències | • Mercaderies. Qualsevol producte adquirit per l'empresa i destinat a la venda sense fer una transformació. • Matèries primeres. Materials que mitjançant l'elaboració o la transformació…Funcionament de l'Empresa i Models de Negoci · Quadre de comptes: actiu corrent
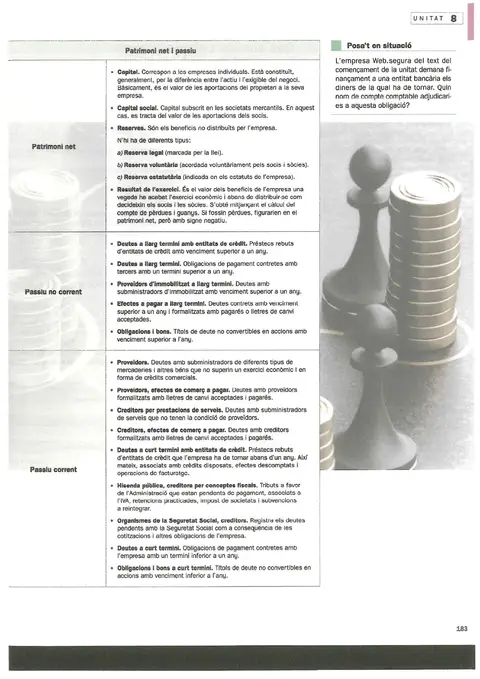
- 04Masses i elements patrimonials: quadre de comptes (patrimoni net i passiu)Patrimoni net | • Capital. Corresponen a les empreses individuals. Està constituït, generalment, per la diferència entre l'actiu i l'exigible del negoci. Bàsicament, és el valor de les aportacions de…Funcionament de l'Empresa i Models de Negoci · Quadre de comptes: patrimoni net i passiu
02 · Apartados
- 01Classificació en masses patrimonialsFuncionament de l'Empresa i Models de Negoci · Masses i elements patrimonials1 digitalizadas1 originales
- 02Quadre de comptes: actiu no correntFuncionament de l'Empresa i Models de Negoci · Masses i elements patrimonials1 digitalizadas1 originales
- 03Quadre de comptes: actiu correntFuncionament de l'Empresa i Models de Negoci · Masses i elements patrimonials1 digitalizadas1 originales1 ejercicios
- 04Quadre de comptes: patrimoni net i passiuFuncionament de l'Empresa i Models de Negoci · Masses i elements patrimonials1 digitalizadas1 originales
Material original
Ejercicios
Repaso y autoevaluación
Este material está generado a partir de tus apuntes de «Classificació en masses patrimonials» y sirve para repasar. No sustituye a los apuntes: si algo no cuadra, manda lo que pone el original.
Puntos clave
Lo que hay que recordar sí o sí de este apartado.
- El Pla general de comptabilitat del 2007 (PGC) ordena tots els elements patrimonials en el quadre de comptes.
- L'immobilitzat intangible inclou propietat industrial, drets de traspàs i aplicacions informàtiques.
- L'immobilitzat material inclou terrenys i béns naturals, construccions, instal·lacions tècniques, maquinària, utillatge, mobiliari, equips per a processos d'informació i elements de transport.
- Les inversions immobiliàries inclouen inversions en terrenys i béns naturals i inversions en construccions, sempre que no intervinguin en l'activitat productiva.
- Les inversions financeres a llarg termini inclouen inversions en instruments de patrimoni, valors representatius de deute, crèdits i imposicions, totes a llarg termini.
- Les amortitzacions acumulades d'immobilitzat recullen la depreciació acumulada de l'immobilitzat material, l'intangible i les inversions immobiliàries.
- Encara que formen part de l'actiu no corrent, les amortitzacions acumulades no són una inversió: són una font de finançament relacionada amb el patrimoni net i es reflecteixen amb signe negatiu.
Puntos clave
Lo que hay que recordar sí o sí de este apartado.
- El patrimoni net inclou capital (o capital social en societats mercantils), reserves (legal, voluntària i estatutària) i el resultat de l'exercici.
- El resultat de l'exercici, si fos negatiu (pèrdues), figuraria en el patrimoni net amb signe negatiu.
- El passiu no corrent inclou deutes a llarg termini amb entitats de crèdit, altres deutes a llarg termini, proveïdors d'immobilitzat a llarg termini, efectes a pagar a llarg termini i obligacions i bons.
- El passiu corrent inclou proveïdors, creditors, deutes a curt termini amb entitats de crèdit, deutes amb hisenda pública i la Seguretat Social, i obligacions i bons a curt termini.
Puntos clave
Lo que hay que recordar sí o sí de este apartado.
- Les existències inclouen mercaderies, matèries primeres, productes en curs i acabats, altres aprovisionaments i el deteriorament de valor de les mercaderies.
- El realitzable inclou clients, efectes comercials a cobrar, altres inversions financeres a curt termini, deutors, avançaments de remuneracions i deutes de les administracions o la Seguretat Social amb l'empresa.
- El disponible inclou els saldos en bancs i institucions de crèdit i la caixa (diners en efectiu).
Puntos clave
Lo que hay que recordar sí o sí de este apartado.
- Un exercici econòmic és normalment un any de l'1 de gener al 31 de desembre, però pot no coincidir amb aquestes dates (per exemple, en un institut privat: de l'1 de setembre al 31 d'agost).
- L'element patrimonial és cada un dels béns, els drets i les obligacions que formen el patrimoni de l'empresa.
- Els elements patrimonials es classifiquen en grups o masses patrimonials que aglutinen elements homogenis.
- Els elements d'actiu s'ordenen segons la liquiditat (facilitat per convertir-se en diners líquids); els de passiu, segons l'exigibilitat (moment en què apareix l'obligació de tornar-los).
- L'actiu no corrent inclou l'immobilitzat intangible, l'immobilitzat material, les inversions immobiliàries i les inversions financeres a llarg termini, i està vinculat a l'empresa durant més d'un exercici econòmic.
- L'actiu corrent inclou existències, realitzable i disponible, i es renova diverses vegades en un mateix exercici econòmic.
- El patrimoni net són els recursos destinats a l'autofinançament (propis) i alguns d'aliens que no cal tornar, com subvencions o donacions.
- El passiu no corrent són deutes a tornar a llarg termini (més d'un any); el passiu corrent, a curt termini (en el mateix exercici econòmic).
Resumen
El apartado en pocas líneas, para repasar rápido.
El PGC classifica els elements de l'actiu no corrent en cinc grups amb els comptes que hi corresponen: immobilitzat intangible (patents, drets de traspàs, aplicacions informàtiques), immobilitzat material (terrenys, construccions, instal·lacions, maquinària, utillatge, mobiliari, equips informàtics i elements de transport), inversions immobiliàries, inversions financeres a llarg termini i amortitzacions acumulades d'immobilitzat, que tot i figurar en l'actiu no corrent amb signe negatiu funcionen com una font de finançament pròpia del patrimoni net.
Resumen
El apartado en pocas líneas, para repasar rápido.
El PGC classifica el patrimoni net en capital (o capital social), reserves (legal, voluntària i estatutària) i resultat de l'exercici. El passiu no corrent recull els deutes a tornar a llarg termini (entitats de crèdit, proveïdors d'immobilitzat, efectes a pagar, obligacions i bons), i el passiu corrent, els deutes a tornar a curt termini (proveïdors, creditors, entitats de crèdit, hisenda pública i Seguretat Social).
Resumen
El apartado en pocas líneas, para repasar rápido.
El PGC classifica els elements de l'actiu corrent en tres grups: existències (mercaderies, matèries primeres, productes en curs i acabats, altres aprovisionaments i deteriorament de valor), realitzable (clients, deutors i altres drets de cobrament a curt termini, inclosos els que tenen les administracions públiques) i disponible (bancs i caixa).
Resumen
El apartado en pocas líneas, para repasar rápido.
Pàgina que defineix l'element patrimonial i explica que el conjunt d'elements patrimonials es classifica en masses patrimonials: l'actiu (ordenat per liquiditat, dividit en no corrent i corrent) i el passiu (ordenat per exigibilitat, dividit en no corrent i corrent), a més del patrimoni net. Un quadre resumeix el significat de cada massa i les seves submasses.
Preguntas para estudiar
Comprueba si te has enterado. Responde antes de mirar.
Preguntas para estudiar
Comprueba si te has enterado. Responde antes de mirar.
Preguntas para estudiar
Comprueba si te has enterado. Responde antes de mirar.
Preguntas para estudiar
Comprueba si te has enterado. Responde antes de mirar.
Posibles preguntas de examen
Preguntas del estilo de las que podrían caer, salidas del propio contenido.
Posibles preguntas de examen
Preguntas del estilo de las que podrían caer, salidas del propio contenido.
Posibles preguntas de examen
Preguntas del estilo de las que podrían caer, salidas del propio contenido.
Posibles preguntas de examen
Preguntas del estilo de las que podrían caer, salidas del propio contenido.